
सोना, इक्विटी, ज़मीन: हर एक असल में किस काम की है
सोना लॉकर में रहता है। इक्विटी डीमैट खाते में। ज़मीन एक सर्वे नंबर के नीचे। एक ही बचाए पैसे के तीन भंडारण-रूप — और निवेश पर होने वाली ज़्यादातर घरेलू बहसें असल में भंडारण-रूप पर बहसें हैं।
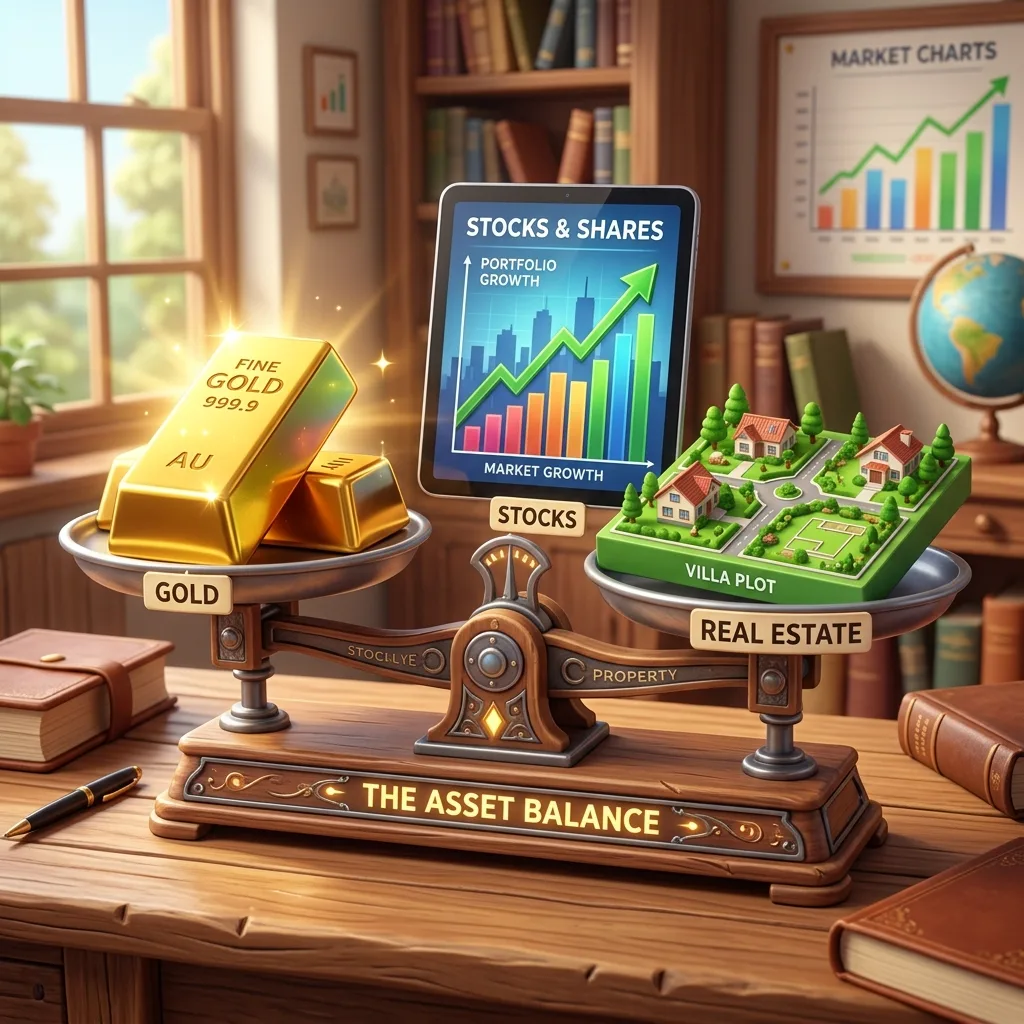
सोना लॉकर में रहता है। इक्विटी डीमैट खाते में रहती है। ज़मीन राजस्व रिकॉर्ड में एक सर्वे नंबर के नीचे रहती है — और उस पर आप चल भी सकते हैं।
एक ही चीज़ के तीन भंडारण-रूप: एक परिवार का बचाया हुआ पैसा। निवेश को लेकर परिवारों की ज़्यादातर बहसें असल में भंडारण-रूप की बहसें हैं, जो इस तरह की जाती हैं मानो रिटर्न की बहसें हों। इन दोनों को अलग करना ही पूरा काम है।
ज़्यादातर तुलनाएँ बेईमानी करती हैं — और तरीक़ा यह है
पहली चाल है शुरुआती तारीख़ चुनना। कुछ वर्षों से मापें तो सोना शानदार दिखता है, कुछ और वर्षों से मापें तो मामूली। यही बात इक्विटी पर लागू होती है, और ज़मीन पर भी। जो कोई किसी ख़ास अवधि का आँकड़ा लेकर शुरू करता है, वह अपना निष्कर्ष पहले ही चुन चुका है।
दूसरी चाल है एक बेहतरीन नमूने को औसत नमूने से भिड़ाना। गचीबोवली का कोई मशहूर भूखंड बनाम एक इंडेक्स फंड। बुल-रन का पोर्टफोलियो बनाम ऐसे गलियारे का प्लॉट जिस पर किसी ने शोध नहीं किया। दोनों गणित का लिबास पहने वाक्पटुता हैं।
जाँच के लिए जो चीज़ स्थिर रहती है, वह है संरचना — हर परिसंपत्ति क्या है, उसे बढ़ाता क्या है, और वह अपने मालिक से क्या माँगती है। नीचे की तुलना वही है।
सोना कुछ पैदा नहीं करता — और यही उसकी बात है
सोना न किराया देता है, न डिविडेंड, न कूपन। उसकी क़ीमत वही है जो दुनिया एक ऐसी धातु के लिए देने को तैयार है जिसे खोदना कठिन है और छापना असंभव।
भारतीय परिवार में वह एक ऐसा काम भी करता है जो पाठ्यपुस्तकों से छूट जाता है। वह ऐसी संपत्ति है जिसे हाथ में थामा जा सकता है, शादी में दिया जा सकता है, और लगभग किसी भी क़स्बे की बैंक शाखा में दोपहर तक गिरवी रखा जा सकता है। सॉवरेन गोल्ड बॉन्ड और गोल्ड ETF ने इसे मिटाए बिना आधुनिक बना दिया है।
सीमा भी उसी तथ्य से निकलती है। जो परिसंपत्ति कुछ पैदा नहीं करती, उसका केवल पुनर्मूल्यांकन हो सकता है। सोने ने क्रय-शक्ति को बढ़ाने से ज़्यादा उसकी रक्षा की है। वह पोर्टफोलियो का बीमा विभाग है — और बीमा की क़ीमत बीमा जैसी ही होती है।
तीनों में केवल इक्विटी ही है जो आपके सोते हुए भी काम करती है
शेयर एक चलते हुए कारोबार के मुनाफ़े पर दावा है। आप देखें या न देखें, वह कारोबार बेचता है, कमाता है और फिर से निवेश करता है। यहाँ और कुछ भी भीतर से चक्रवृद्धि नहीं करता। SIP और इंडेक्स फंड ने वह इंजन बैंक खाते वाले हर व्यक्ति की पहुँच में ला दिया है।
बिल उतार-चढ़ाव (वोलैटिलिटी) के रूप में आता है, और वोलैटिलिटी का भुगतान स्वभाव से होता है। क़ीमतें रोज़, कभी-कभी हिंसक ढंग से, आपकी योजनाओं की परवाह किए बिना चलती हैं। बाज़ार-चक्रों में बार-बार दिखने वाला निष्कर्ष यह है कि निवेशक अपने ही फंडों से कम कमाते हैं — क्योंकि वे अच्छी ख़बर के बाद जोड़ते हैं और बुरी ख़बर के बाद निकालते हैं।
एक और शांत सीमा है। इक्विटी अमूर्त है। उस पर न कुछ बनाया जा सकता है, न उसमें रहा जा सकता है। जिस लक्ष्य का अंत किसी भौतिक परिणाम में होता है — एक घर, बच्चे के लिए एक प्लॉट — उसके लिए इक्विटी केवल एक साधन है, जिसे रूपांतरण के दिन बाज़ार जो भी दाम दे, उसी पर बेचना पड़ता है।
ज़मीन एक लोकेशन पर दावा है — और कुछ नहीं
ज़मीन भी कुछ पैदा नहीं करती। वह तब बढ़ती है जब अर्थव्यवस्था आपके भूखंड के इर्द-गिर्द ख़ुद को नए सिरे से जमाती है: रोज़गार पास आता है, कोई सड़क पहुँचती है, कोई स्कूल खुलता है, पड़ोस की आमदनी बढ़ती है। आप कोई उद्यम नहीं ख़रीद रहे। आप एक निर्देशांक ख़रीद रहे हैं — इस दाँव के साथ कि शहर उसकी ओर बढ़ेगा।
तीन परिणाम सचमुच ख़रीदार के पक्ष में हैं। ज़मीन इस्तेमाल की जा सकती है और उपहार में दी जा सकती है — फोलियो नंबर की तरह नहीं। उसका कोई टिकर नहीं है, जो मालिक को उस रोज़ाना के प्रलोभन से बचाता है जो इक्विटी के रिटर्न को नुक़सान पहुँचाता है। और उसके पुनर्मूल्यांकन से पहले दिखने वाले संकेत आते हैं — राजमार्ग संख्याएँ, मंज़ूरशुदा लेआउट, कैंपस निर्माण — इसलिए धैर्यवान ख़रीदार बाज़ार की प्रतिक्रिया पूरी होने से पहले अपनी जगह बना सकता है।
जिस तंत्र से यह होता है उसे मान लेने के बजाय समझना बेहतर है, और हमने उसे पश्चिम हैदराबाद में ज़मीन की क़ीमत कैसे बढ़ती है में विस्तार से लिखा है। संक्षेप में: प्लॉट अधिक उत्पादक नहीं होता। उसके चारों ओर का नक़्शा बदलता है — और मूल्य शुरू से ही उस नक़्शे में था।
तीन परिणाम उलटी दिशा में चलते हैं, और वे छोटे नहीं हैं। ज़मीन जब तक आपके पास है, कुछ नहीं देती। तीनों में सबसे कम तरल वही है; बिक्री में मिनट नहीं, हफ़्ते या महीने लगते हैं। और उसमें वह जाँच-पड़ताल (डिलिजेंस) का जोखिम है जो सोने के सिक्के और इंडेक्स फंड में होता ही नहीं — टाइटल, मंज़ूरियाँ, सीमाएँ और भार सब जाँचने पड़ते हैं, और वह जाँच ख़रीदार की अपनी ज़िम्मेदारी है। और प्लॉट में कोई SIP नहीं होती। पूँजी एकमुश्त आती है, या आती ही नहीं।
वोलैटिलिटी और जोखिम एक चीज़ नहीं हैं
वित्त जोखिम को क़ीमत की हलचल से मापता है, जिससे तीनों में इक्विटी सबसे जोखिम-भरी और ज़मीन सबसे शांत ठहरती है। बचत करने वाले का असली जोखिम अलग है: लक्ष्य आने पर पैसा न होना।
उस तरह मापें तो क्रम समय-सीमा के साथ बदल जाता है। तीन साल दूर के लक्ष्य के लिए इक्विटी सचमुच जोखिम-भरी है और सोना सुरक्षित। पंद्रह साल दूर के लक्ष्य के लिए असली जोखिम शांत परिसंपत्तियाँ उठाती हैं — महँगाई और बढ़ती अपेक्षाओं से पीछे रह जाने का जोखिम — जबकि इक्विटी और सोच-समझकर चुनी गई ज़मीन ऐतिहासिक रूप से वे साधन रहे हैं जिन्होंने उन्हें पीछे छोड़ा।
ज़मीन की कम तरलता केवल उस पैसे के लिए जोखिम है जिसकी ज़रूरत जल्दी पड़ सकती है। वही एक वाक्य पूरे आवंटन पर राज करता है। आपातकालीन कोष कभी ज़मीन में नहीं जाता। प्लॉट की पूँजी वह अधिशेष है जिसके पीछे सचमुच एक दशक है — वरना वह प्लॉट की पूँजी है ही नहीं।
तरलता, आय, उधार और कर — संक्षेप में
आय: रखने के दौरान केवल इक्विटी भुगतान करती है — डिविडेंड और आंशिक बिकवाली से। सोना और ख़ाली ज़मीन बिकने तक कुछ नहीं देते।
तरलता: सोना घंटों में, इक्विटी दिनों में, ज़मीन हफ़्तों से महीनों में नक़दी बनती है। परिवार को यह स्पेक्ट्रम संकट में खोजने के बजाय सोच-समझकर रखना चाहिए।
उधार: ख़रीद के क्षण में जिस परिसंपत्ति को बैंक सबसे सहज रूप से वित्त देते हैं, वह ज़मीन है। सोने और प्रतिभूतियों पर क़र्ज़ मौजूद हैं, पर वे ख़रीद से ज़्यादा आपात स्थितियों के काम आते हैं।
कर: हर वर्ग के अपने होल्डिंग-अवधि नियम और कैपिटल गेन्स का बर्ताव है, और किराये या डिविडेंड की आय को फिर अलग से देखा जाता है। ये प्रावधान इतनी बार संशोधित होते हैं कि किसी भी लेख के सार से — इस लेख समेत — चार्टर्ड अकाउंटेंट की ताज़ा राय अधिक मूल्यवान है।
अंदर जाने और बाहर निकलने की लागत में ज़मीन-आसमान का अंतर है
गहनों के रूप में ख़रीदे सोने पर मेकिंग चार्ज लगता है, और उसका बड़ा हिस्सा दोबारा बेचने पर वापस नहीं आता। सिक्के और छड़ें धातु के दाम के क़रीब बिकती हैं। सॉवरेन बॉन्ड और ETF की अपनी छोटी लागतें हैं और वे लॉकर से पूरी तरह बचा लेते हैं। शुद्धता और स्रोत बेचते समय ही तय होते हैं — और वहीं कई परिवारों को पता चलता है कि अलमारी की असल क़ीमत क्या है।
लेन-देन में तीनों में सबसे सस्ती इक्विटी है। डिलीवरी ट्रेड पर ब्रोकरेज कुल रक़म के आगे नगण्य है, इंडेक्स फंड एक छोटा वार्षिक ख़र्च लेता है, और पूरा सौदा बिना एक भी दस्तख़त, बिना किसी दफ़्तर के चक्कर के, दिनों में निपट जाता है।
प्रवेश और निकास — दोनों में सबसे महँगी ज़मीन है। ख़रीद पर स्टाम्प ड्यूटी और रजिस्ट्रेशन लगते हैं, फिर वही आपसे ख़रीदने वाला भी चुकाता है। ऊपर से क़ानूनी समीक्षा, म्यूटेशन और दस्तावेज़ों के ख़र्च। एक प्लॉट को दो बार राउंड-ट्रिप कराने में गलियारे ने जो भी दिया, उसका उल्लेखनीय हिस्सा खप सकता है।
यह ज़मीन के ख़िलाफ़ तर्क नहीं है। यह ज़मीन को ट्रेडिंग का साधन मानने के ख़िलाफ़ तर्क है — जो अलग चीज़ है, और कहीं आम ग़लती है।
तीनों एक ही समय पर, एक ही तरह से विफल नहीं होते
एक से अधिक रखने की वजह ही सह-संबंध (कोरिलेशन) है।
जब मुद्राओं या बाज़ारों पर भरोसा गिरता है, सोना आमतौर पर मज़बूत होता है — उसकी बीमा-भूमिका का पूरा आधार यही है। उसी हफ़्ते इक्विटी प्रायः उल्टा कर रही होती है, और हर स्क्रीन पर ज़ोर-शोर से कर रही होती है।
ज़मीन का बर्ताव फिर अलग है, और ज़रूरत पड़ने से पहले इस अंतर को समझ लेना बेहतर है। मंदी में ज़मीन का दाम गिरने से ज़्यादा वह चुप हो जाती है। सौदे छँट जाते हैं। ख़रीदारों के फ़ोन आने बंद हो जाते हैं। जिन्हें बेचना ही है, वे पाते हैं कि बाज़ार गिरा नहीं है — किनारे हट गया है। इसीलिए ईमानदार सलाह हमेशा एक ही है: ऐसी रक़म से कभी ज़मीन न रखें जिसकी ज़रूरत किसी चुप मौसम में पड़ सकती हो।
तीनों रखने वाला परिवार तीन अलग तरह की निश्चितताएँ रखता है — मूल्य की सोने वाली निश्चितता, उद्यम में भागीदारी की इक्विटी वाली निश्चितता, जगह की ज़मीन वाली निश्चितता। अनुपात निजी हैं। जिस ग़लती से बचना है, वह है जड़ता से आया संकेंद्रण।
जो परिसंपत्ति आप ठीक से थामे रह सकें, वह बेहतर स्कोर वाली परिसंपत्ति को हरा देती है
असल नतीजों का फ़ैसला करने वाला पैमाना यह है: कौन-सी परिसंपत्ति लोग वाक़ई थामे रह पाते हैं?
सोना ऊँचा स्कोर करता है। लाल शुक्रवार को कोई घबराकर घर का सोना नहीं बेचता। इक्विटी सबसे नीचे है — इसलिए नहीं कि परिसंपत्ति विफल होती है, बल्कि इसलिए कि उसके मालिक हर कारोबारी दिन आवेग में क़दम उठा सकते हैं, और कई उठाते भी हैं। ज़मीन सोने के साथ खड़ी है — एक ऐसी वजह से जो शोभा नहीं देती: बेचना इतना झंझट है कि ज़्यादातर मालिक बेचते ही नहीं।
किसी परिसंपत्ति का हासिल होने वाला रिटर्न उसका सैद्धांतिक रिटर्न गुणा उसके मालिक का अनुशासन है। ज़मीन उस अनुशासन का एक हिस्सा संरचना से ही दे देती है। पश्चिम हैदराबाद की कई ख़ामोश दौलतें ऐसे परिवारों ने बनाईं जिनकी पूरी रणनीति बस यह थी कि बेचना बहुत ज़्यादा काग़ज़ी काम लगता था।
तीन परिवार, तीन खाली भूमिकाएँ
तीस के दशक की शुरुआत वाला दोहरी आय का दंपती। पाँच साल से चलती SIP, ज़्यादातर शादी के तोहफ़ों में आया सोना। उनके पास एक चक्रवृद्धि इंजन और एक छोटा स्थिरक है। उनकी सारी संपत्ति किसी बुरी दोपहर में अँगूठे से नब्बे सेकंड में बेची जा सकती है। उनका पहला प्लॉट संपत्ति का फ़ैसला कम, स्वभाव का फ़ैसला ज़्यादा है।
चालीस के दशक का मध्य-करियर परिवार। रहने का एक फ्लैट, पुश्तैनी सोना, दो चक्रों में बनी इक्विटी। वे मानते हैं कि उनके पास रियल एस्टेट है क्योंकि उनके पास अपना घर है। स्व-अधिवासित घर परिसंपत्ति जुड़ी हुई खपत है; किसी लक्ष्य के लिए वह कभी बेचा नहीं जाएगा। लंगर (एंकर) की भूमिका अब भी खाली है।
अनिवासी पेशेवर। नियोक्ता की योजनाओं से वैश्विक इक्विटी, घर भेजी जाती बचत, और ऐसी परिसंपत्तियों से परहेज़ जिन्हें टाइम ज़ोन के पार सँभालना पड़े। ज़मीन असामान्य रूप से फ़िट बैठती है — न किरायेदार, न मरम्मत, न हर हफ़्ते के फ़ैसले — बशर्ते ख़रीद FEMA-अनुरूप हो और डेवलपर दस्तावेज़ी काम दूर से चला सके।
अलग-अलग ज़िंदगियाँ, एक ही पैटर्न। खाली भूमिका का नाम ले लेना ही आमतौर पर फ़ैसला तय कर देता है।
चार ग़लतियाँ जो बार-बार होती हैं
जो हाल में सबसे अच्छा चला, उसी में और डालना। यह व्यवस्थित रूप से महँगा ख़रीदता है और उसे दृढ़ विश्वास कहता है।
आपातकालीन कोष को ग़लत परिसंपत्ति में रखना। संकट में गिरवी रखा सोना या गिरावट में बेची गई इक्विटी वह योजना है जो परीक्षा के क्षण में ही विफल हो गई।
ज़मीन की ट्रेडिंग। हर राउंड-ट्रिप स्टाम्प ड्यूटी और रजिस्ट्रेशन चुकाती है और उस लंबे पुनर्मूल्यांकन को गँवा देती है जो ज़मीन रखने की पूरी वजह था।
बिना जाँच-पड़ताल ज़मीन ख़रीदना। तीनों में यही एक परिसंपत्ति है जहाँ काग़ज़ों की ग़लती केवल रिटर्न नहीं घटाती, पूँजी को ही नष्ट कर सकती है।
हैदराबाद की ज़मीन ठीक-ठीक कहाँ फ़िट होती है
अगर ज़मीन को लंगर की भूमिका निभानी है, तो नमूना मायने रखता है। इन पन्नों पर हमारा तर्क यह है कि पश्चिम हैदराबाद के पश्चिमी गलियारों के मंज़ूरशुदा प्लॉट इस परिसंपत्ति-वर्ग की साफ़ अभिव्यक्ति हैं: फाइनेंशियल डिस्ट्रिक्ट और HITEC सिटी में केंद्रित रोज़गार, पहले से बना ORR, शंकरपल्ली में पहले से चलती उपनगरीय रेल, उसके पार प्रस्तावित रीजनल रिंग रोड, और HMDA, DTCP व RERA के तहत नियंत्रित प्लॉटेड आपूर्ति। साधन-स्तर की तुलना प्लॉट बनाम अपार्टमेंट में है।
सैंक्चुअरी का एक प्लॉट — HMDA-मंज़ूर, निर्माण के लिए तैयार, ₹45 लाख से — वही आवंटन अपने सबसे सादे रूप में है: लोकेशन का मूल्य, क़ानूनी रूप से पूर्ण, ऐसी गेटेड कम्युनिटी के भीतर जिसे अंतिम उपयोगकर्ता पहले से चाहते हैं। हमारा इन्वेस्टमेंट डेस्क फ़िट मान लेने के लिए नहीं, परखने के लिए है।
ज़ाहिर बात कह देनी चाहिए। हम प्लॉट विकसित करते और बेचते हैं। यह ज़मीन वाले हिस्से को संदेह से पढ़ने की एक वजह है — और यह भी एक वजह है कि ज़मीन वाला हिस्सा अपनी कमियाँ छिपाने के बजाय गिनाता है।
पाँच सवाल, फिर फ़ैसला
क्या आपातकालीन कोष भरा और तरल है? जब तक इसका जवाब हाँ नहीं है, बाक़ी कुछ लागू नहीं होता।
कौन-सी भूमिका खाली है — स्थिरता, चक्रवृद्धि, या लंगर?
ज़मीन के लिए जो पूँजी आप लगाएँगे, क्या उसके पीछे सचमुच सात-से-दस साल की अवधि है?
हर परिसंपत्ति जो स्वभाव माँगती है, क्या वह आपके पास है — या परिसंपत्ति ख़ुद उसे आपके लिए जुटा देती है?
ख़ास ज़मीन के लिए: क्या पार्सल मंज़ूरशुदा है, क्या टाइटल की स्वतंत्र पुष्टि हुई है, और क्या आप वे कारण गिना सकते हैं जिनसे यह गलियारा बढ़ेगा?
इनके जवाब दे दें, तो सोना-बनाम-ज़मीन-बनाम-इक्विटी की बहस वही बन जाती है जो वह हमेशा थी — क्रम (सीक्वेंसिंग) का सवाल। तीनों बाज़ार की स्थितियों के अधीन हैं, और टाइटल व मंज़ूरियों की पुष्टि ख़रीदार की ज़िम्मेदारी है। अगर आपके पोर्टफोलियो में खाली भूमिका लंगर की है, तो पश्चिमी गलियारे इस समय क्या पेश कर रहे हैं, इस पर हमारी टीम से बात करें।