
प्लॉट पर GST: रेखा असल में कहाँ गिरती है
CGST अधिनियम की अनुसूची III उन गतिविधियों की सूची देती है जो न वस्तुओं की आपूर्ति हैं न सेवाओं की। एक प्रविष्टि, अंशतः, पढ़ी जाती है — भूमि की बिक्री। तीन शब्द, और यही कारण है कि प्लॉट की खरीद पर GST नहीं लगता — जबकि उसी लागत-पत्रक पर बग़ल में बैठी कई मदों पर लगता है।
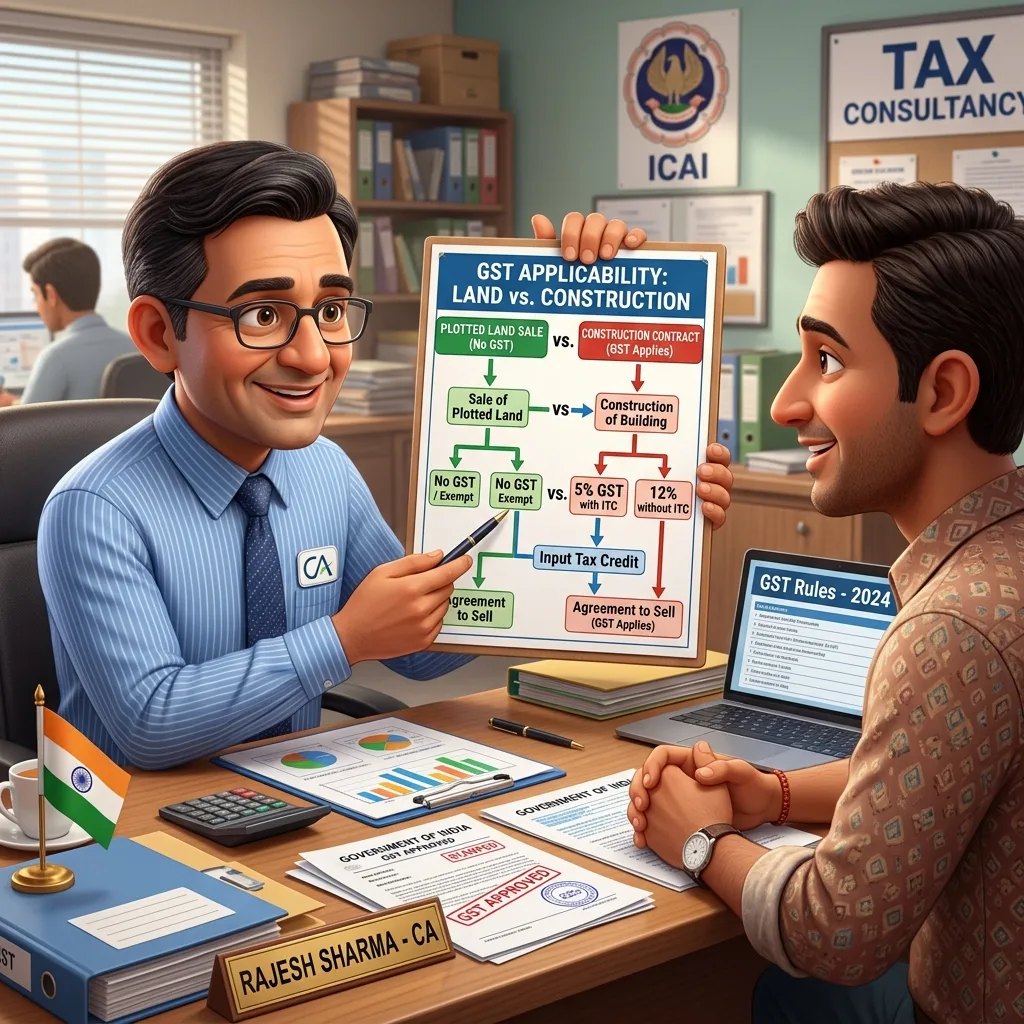
सेंट्रल गुड्स एंड सर्विसेज़ टैक्स अधिनियम की अनुसूची III उन गतिविधियों की सूची देती है जिन्हें न वस्तुओं की आपूर्ति माना जाता है, न सेवाओं की। उस अनुसूची की एक प्रविष्टि, अंशतः, भूमि की बिक्री को शामिल करती है।
तीन शब्द, और वे ज़्यादातर प्लॉट-खरीदारों की चिंता का सवाल तय कर देते हैं। जो लेन-देन भूमि की बिक्री है, वह पूरी तरह GST के बाहर है। न छूट-प्राप्त, न शून्य-दर — बल्कि टैक्स के दायरे से ही बाहर। पर उसी कॉस्ट-शीट पर प्लॉट की क़ीमत के बग़ल में बैठी कई मदें पक्के तौर पर उसके भीतर हैं, और दोनों में फ़र्क़ करना उन पंद्रह मिनटों के लायक़ है जो इसमें लगते हैं।
संविधान ने भूमि को अलग खाने में रखा
यह छूट कोई चूक या रियायत नहीं है। यह इस बात से निकलती है कि भारत में कर-अधिकार कैसे बँटे हैं।
भूमि और इमारतें राज्य-कराधान का विषय हैं। हस्तांतरण पर स्टाम्प ड्यूटी, पंजीकरण शुल्क, संपत्ति कर — ये राज्यों के हैं और GST से एक सदी से भी पहले से मौजूद हैं। जब 2017 में GST व्यवस्था ने अप्रत्यक्ष करों को एकीकृत किया, तो उसने जानबूझकर भूमि-लेन-देन को शामिल नहीं किया, क्योंकि ऐसा करना संवैधानिक बँटवारे से टकराता और एक ही हस्तांतरण पर दोहरा कराधान पैदा करता।
इसलिए यह ढाँचा सुसंगत है। राज्य स्टाम्प ड्यूटी के ज़रिए अचल संपत्ति के हस्तांतरण पर कर लगाता है। केंद्र और राज्य मिलकर GST के ज़रिए वस्तुओं और सेवाओं की आपूर्ति पर कर लगाते हैं। प्लॉट का हस्तांतरण अचल संपत्ति का हस्तांतरण है, और वह पहले को चुकाता है, दूसरे को नहीं।
इसलिए आपके प्लॉट की खरीद पर आप जो चुकाएँगे वह है मौजूदा तेलंगाना दरों पर स्टाम्प ड्यूटी और पंजीकरण — जिसकी बारीकियाँ हमने स्टाम्प ड्यूटी और पंजीकरण गाइड में बताई हैं। जो आप नहीं चुकाएँगे वह है भूमि वाले हिस्से पर GST।
विकसित-प्लॉट का सवाल तय होने में बरसों लगे
GST आने के बाद कई सालों तक यह साफ़ नियम एक व्यावहारिक उलझन में फँसा रहा, और इसे समझना ज़रूरी है क्योंकि यह अब भी उलझी हुई सलाह पैदा करता है।
किसी आधुनिक लेआउट में प्लॉट कच्ची ज़मीन नहीं होता। बिकने से पहले डेवलपर सड़कें बना चुका होता है, नाली डाल चुका होता है, पानी और बिजली की लाइनें बिछा चुका होता है, चारदीवारी बना चुका होता है, गलियों में पेड़ लगा चुका होता है और खुली जगहें दे चुका होता है। कुछ कर-अधिकारियों ने तर्क दिया कि यह गतिविधि भूमि के साथ जुड़ी सेवा-आपूर्ति के बराबर है, और सेवा वाले हिस्से पर GST लगना चाहिए।
डेवलपरों ने इसके उलट तर्क दिया: कि अंततः खरीदार को जो हस्तांतरित होता है वह ज़मीन का एक टुकड़ा है, और आंतरिक विकास वह चीज़ है जो उसे बेचने-योग्य प्लॉट बनाती है, न कि खरीदार को दी गई कोई अलग सेवा। अलग-अलग राज्यों में एडवांस रूलिंग अलग-अलग दिशाओं में गईं, जो किसी कर-व्यवस्था का दे सकने वाला सबसे कम काम का नतीजा है।
बाद में सेंट्रल बोर्ड ऑफ़ इनडायरेक्ट टैक्सेज़ एंड कस्टम्स ने स्थिति स्पष्ट की, और पुष्टि की कि ऐसे विकास-कार्यों — समतलीकरण, नाली बिछाना, पानी और बिजली की लाइनें, और इसी तरह के काम — के बाद भी भूमि की बिक्री, इन प्रयोजनों के लिए भूमि की बिक्री ही रहती है और अनुसूची III की प्रविष्टि के अंतर्गत आती है। इस स्पष्टीकरण ने विकसित प्लॉटों के व्यवहार को कच्ची ज़मीन के व्यवहार के साथ मिला दिया।
यह लिखे जाने के समय की तय स्थिति है। यह ठीक उसी तरह की स्थिति भी है जिस पर फिर से विचार हो सकता है, जिसे परिष्कृत किया जा सकता है या मुक़दमेबाज़ी हो सकती है, इसीलिए समझदार पाठक इस लेख को दिशा-निर्देश और चार्टर्ड अकाउंटेंट को प्राधिकार मानता है।
प्लॉट की खरीद के आस-पास GST असल में कहाँ लागू होता है
ज़मीन बाहर है। उसके आस-पास की कई चीज़ें नहीं हैं, और जो खरीदार यह मान लेता है कि "प्लॉट पर GST नहीं" का मतलब "इस फ़ाइल में कहीं भी GST नहीं" है, उसे हैरानी होती है।
निर्माण सेवाएँ। जिस क्षण आप अपने प्लॉट पर घर बनाने के लिए किसी बिल्डर या ठेकेदार को लगाते हैं, आप एक सेवा खरीद रहे होते हैं। वह अनुबंध वर्क्स-कॉन्ट्रैक्ट और निर्माण-सेवाओं पर लागू दर से GST उठाता है। यह आमतौर पर पूरी प्लॉट-से-विला यात्रा की सबसे बड़ी कर-मद होती है, और इसे पहले रनिंग बिल पर खोजने के बजाय पहली स्प्रेडशीट से ही आपके निर्माण-बजट में होना चाहिए।
पेशेवर और दलाली शुल्क। आर्किटेक्ट शुल्क, संरचनात्मक परामर्श, प्रोजेक्ट प्रबंधन, क़ानूनी शुल्क और दलाली — ये सब सेवाएँ हैं। पंजीकृत सेवा-प्रदाता इन पर GST वसूलते हैं।
सामग्री, जहाँ आप ख़ुद ख़रीदते हैं। अगर आप किसी टर्नकी ठेकेदार के बजाय ख़ुद सीमेंट, स्टील, टाइल या फ़िटिंग ख़रीदते हैं, तो वे खरीदें अपनी दरों पर GST उठाती हैं। यह किसी समग्र अनुबंध से सस्ता पड़ता है या नहीं, यह आपके सामने मौजूद आँकड़ों पर निर्भर करता है।
कुछ सुविधा और सदस्यता शुल्क। जहाँ डेवलपर या एसोसिएशन कोई ऐसा शुल्क वसूलता है जो सचमुच भूमि-प्रतिफल का हिस्सा न होकर एक सेवा है, वहाँ GST लग सकता है। यह वर्गीकरण मायने रखता है, और इसे किसी एकमुश्त रक़म में छुपाने के बजाय बिल पर साफ़ दिखना चाहिए।
निर्माणाधीन फ्लैट वह तुलना है जो नियम को दिखाई देने योग्य बनाती है
इस सीमा-रेखा को देखने का सबसे साफ़ तरीक़ा है यह देखना कि इसके दूसरी तरफ़ क्या होता है।
कोई निर्माणाधीन अपार्टमेंट खरीदिए तो, GST की भाषा में, आप डेवलपर से निर्माण-सेवाएँ खरीद रहे होते हैं, क्योंकि इमारत अभी पूर्ण अचल संपत्ति के रूप में मौजूद नहीं है। GST लागू होता है। डेवलपर के पूर्णता या अधिभोग प्रमाणपत्र मिल जाने के बाद कोई तैयार फ्लैट खरीदिए, तो वह लेन-देन अचल संपत्ति का हस्तांतरण है। GST लागू नहीं होता।
निर्माणाधीन आवासीय संपत्ति के लिए दरों और इनपुट टैक्स क्रेडिट के व्यवहार को व्यवस्था लागू होने के कुछ साल बाद फिर से गढ़ा गया, और वे किफ़ायती व अन्य आवास के बीच अलग हैं। दरें बदलती रहती हैं; विशिष्ट प्रतिशत के लिए इस लेख समेत किसी भी लेख पर भरोसा करने के बजाय आधिकारिक CBIC साइट पर मौजूदा स्थिति देखिए या अपने अकाउंटेंट से पूछिए।
संरचनात्मक बात हर दर-संशोधन के बावजूद टिकी रहती है। GST सेवा की आपूर्ति का अनुसरण करता है, और जिस बिंदु पर कोई इमारत सेवा होना बंद कर संपत्ति बनती है, वह है पूर्णता प्रमाणपत्र। भूमि उस क्रम में कभी दाख़िल ही नहीं होती।
अपनी कॉस्ट-शीट को ऑडिटर की तरह पढ़िए
यह लेख असल में जिस व्यावहारिक कौशल की बात करता है, वह है किसी डेवलपर की कॉस्ट-शीट पढ़ना और यह जानना कि किन मदों पर कर लगना चाहिए।
क़ीमत को अलग-अलग तोड़कर दिखाने को कहिए। प्लॉट के लिए ख़ुद का प्रतिफल एक पंक्ति है और उस पर कोई GST नहीं लगना चाहिए। विकास शुल्क, बुनियादी ढाँचा शुल्क, सुविधा शुल्क, क्लब शुल्क, कॉर्पस या रखरखाव अग्रिम बताई गई कोई भी चीज़ अलग मामला है, और सही व्यवहार इस पर निर्भर करता है कि वह शुल्क असल में क्या है, न कि उसे क्या कहा जाता है। जो शुल्क भूमि के प्रतिफल का हिस्सा बनता है, उसे भूमि के साथ माना जाता है। किसी अलग सेवा का शुल्क एक सेवा है।
अगर किसी पंक्ति पर GST दिखता है, तो तीन सवाल उठते हैं। किस आपूर्ति पर कर लगाया जा रहा है? किस दर पर, और किस वर्गीकरण के तहत? और क्या सप्लायर का GSTIN बिल पर छपा है, ताकि शुल्क वहीं जाए जहाँ उसे जाना चाहिए? बिना GSTIN वाले दस्तावेज़ पर वसूला गया कर, कर नहीं है। वह किसी को किया गया भुगतान है।
फिर हर बिल सँभाल कर रखिए। अगर आप बाद में बेचते हैं, तो अधिग्रहण और सुधार की आपकी लागत पूँजीगत लाभ की गणना के लिए मायने रखती है, और निर्माण पर चुकाया गया GST उसी में शामिल है जो आपने असल में खर्च किया। हम बहीखाते के उस पहलू को ज़मीन पर पूँजीगत लाभ में, और घर पर मिलने वाली कटौतियों को संपत्ति पर कर लाभ में देखते हैं।
असल प्लॉट-खरीद पर यह कैसा दिखता है
हम जिस तरह का HMDA-मंज़ूर प्लॉटेड लेआउट बनाते हैं, वही लीजिए। Sanctuary में, कोई खरीदार 45 एकड़ के लेआउट में एक प्लॉट पाता है जहाँ भूमिगत पानी, बिजली और नाली, सड़कें, फुटपाथ, वर्षा-जल संचयन और चारदीवारी पहले से मौजूद है, ₹45 लाख से शुरू होने वाली क़ीमत पर।
वह प्रतिफल भूमि के लिए है। उस पर मौजूदा राज्य दरों पर स्टाम्प ड्यूटी और पंजीकरण लागू होते हैं। GST नहीं।
अगर वही खरीदार बाद में विला बनवाने के लिए किसी ठेकेदार को लगाता है, तो वह निर्माण-अनुबंध एक सेवा है और GST उठाता है। प्लॉट की कर-स्थिति और घर की कर-स्थिति अलग-अलग घटनाएँ हैं, अलग-अलग व्यवहार के साथ, जिन्हें खरीदार का यह अपना फ़ैसला अलग करता है कि कब बनवाना है। निर्माणाधीन अपार्टमेंट के मुक़ाबले प्लॉटेड प्रारूप के शांत फ़ायदों में से एक यह है: निर्माण पर कर प्रवेश-टिकट के हिस्से के रूप में नहीं, बल्कि तब आता है जब आप उसे शुरू करना चुनते हैं।
इनपुट टैक्स क्रेडिट वह जगह है जहाँ डेवलपर का अर्थशास्त्र बैठा है, और यह आप तक परोक्ष रूप से पहुँचता है
एक तंत्र को समझाना ज़रूरी है क्योंकि यह उन क़ीमतों को गढ़ता है जो आप चुकाते हैं, बिना कभी आपके बिल पर दिखे।
GST को मूल्य-वृद्धि पर कर लगाने के लिए डिज़ाइन किया गया है। जो व्यवसाय अपने इनपुट पर — सीमेंट, स्टील, ठेकेदार-सेवाएँ, पेशेवर शुल्क — GST चुकाता है, वह आमतौर पर उसे अपने आउटपुट पर वसूले गए GST के सामने समायोजित कर सकता है। यही इनपुट टैक्स क्रेडिट है, और यही कर को सप्लाई-चेन में तह-दर-तह जमा होने से रोकता है।
जब कोई आउटपुट पूरी तरह GST के बाहर हो, जैसा भूमि की बिक्री के साथ है, तो क्रेडिट की कड़ी टूट जाती है। डेवलपर इनपुट पर GST चुकाता तो रहता है। उसे समायोजित करने के लिए कोई आउटपुट टैक्स नहीं होता। वह छुपी हुई लागत ग़ायब नहीं होती; वह डेवलपर की लागत-आधार का हिस्सा बन जाती है और किसी भी दूसरी लागत की तरह भूमि की क़ीमत में वसूली जाती है।
यह कोई घोटाला नहीं है और मौजूदा ढाँचे के भीतर इससे बचा भी नहीं जा सकता। इसे समझना एक वजह से ज़रूरी है: यह बताता है कि "प्लॉट पर GST नहीं" का मतलब "इस क़ीमत में कहीं कोई कर नहीं" नहीं होता। कर क़ीमत में है। बस यह ऐसी मद नहीं है जिसे आप देख सकें, सवाल पूछ सकें या दावा कर सकें।
यही तर्क निर्माण क्षेत्र की दर-संरचना में भी काम करता है, जहाँ कम आउटपुट-दरों को इनपुट टैक्स क्रेडिट की वापसी के साथ जोड़ा गया। जब भी आपको इस उद्योग में कोई कम हेडलाइन दर दिखे, पूछिए कि क्रेडिट का क्या हुआ, क्योंकि दोनों साथ-साथ चलते हैं।
संपत्ति पर TDS एक अलग दायित्व है, और यह खरीदारों को चौंका देता है
यह बिल्कुल GST नहीं है, और यह यहाँ इसलिए है क्योंकि खरीदार अक्सर संपत्ति-लेन-देन के हर कर को गड्डमड्ड कर देते हैं।
कृषि भूमि के अलावा अचल संपत्ति के हस्तांतरण पर लागू आयकर प्रावधानों के तहत, खरीदार को यह ज़रूरी है कि जहाँ प्रतिफल तय सीमा से ज़्यादा हो, वहाँ स्रोत पर कर काटे, उसे सरकार के पास जमा करे, और संबंधित चालान व प्रमाणपत्र दे। यह दायित्व खरीदार पर है, विक्रेता पर नहीं।
इसके दो नतीजे होते हैं, और दोनों काटते हैं। अगर आप काटने में चूक जाते हैं, तो देनदारी और कोई भी ब्याज या जुर्माना आपका है, विक्रेता का नहीं। और विक्रेता चाहेगा कि यह कटौती उसके PAN के सामने सही ढंग से दिखे, इसलिए काग़ज़ी काम सही करना बाद की सोच नहीं, बल्कि सौदा पूरा करने का हिस्सा है।
दरें और सीमाएँ समय-समय पर बदलती हैं, और जहाँ विक्रेता अनिवासी हो, वहाँ व्यवहार अलग होता है, जो कि एक भौतिक रूप से अलग और ज़्यादा मांग वाला अनुपालन-मार्ग है। अगर आपके लेन-देन के किसी भी पक्ष में कोई अनिवासी शामिल है, तो पैसा हिलने के बाद नहीं, पहले विशिष्ट सलाह लीजिए।
हस्ताक्षर करने से पहले पूछने लायक़ सवाल
क्या प्रतिफल का कोई हिस्सा भूमि की क़ीमत के अलावा किसी और चीज़ के रूप में बताया गया है, और अगर हाँ, तो वह ठीक-ठीक किस लिए है?
क्या समझौता भूमि के प्रतिफल को किसी भी विकास, सुविधा या सदस्यता शुल्क से अलग करता है, और क्या यह अलगाव सिर्फ़ बातचीत में रहने के बजाय बिलों तक पहुँचता है?
अगर किसी पंक्ति पर GST लगाया जाता है, तो उसका वर्गीकरण और दर क्या है, और क्या सप्लायर का GSTIN दस्तावेज़ पर दिखता है?
अगर उसी लेन-देन के हिस्से के रूप में निर्माण भी दिया जा रहा है — एक प्लॉट-प्लस-निर्माण पैकेज — तो अनुबंध किस तरह बनाया गया है, और वह ढाँचा GST की स्थिति पर क्या असर डालता है? यही वह व्यवस्था है जिसमें ऊपर बताया गया सुथरा बँटवारा बिखर सकता है, और इसके लिए किसी सामान्य नियम के बजाय विशिष्ट पेशेवर सलाह चाहिए।
निर्देश
टोकन से ज़्यादा कुछ भी चुकाने से पहले यह बँटवारा लिखित में लीजिए: भूमि के लिए प्रतिफल क्या है, सेवाओं के लिए प्रतिफल क्या है, और हर एक पर कौन-सा कर लगता है। जो डेवलपर माँगने पर यह ब्यौरा नहीं दे पाता, उसने आपको उस फ़ाइल के बारे में कुछ काम की बात बता दी है जिसमें आप दाख़िल होने वाले हैं।
यह लेख दिशा-निर्देश है, कर-सलाह नहीं। GST क़ानून में बार-बार संशोधन होता है, स्पष्टीकरण जारी होते हैं और उन पर फिर विचार होता है, और तय दिखने वाली स्थितियाँ भी मुक़दमेबाज़ी में फँस जाती हैं। इस पर भरोसा करने से पहले अपने लेन-देन के विशिष्ट तथ्य किसी चार्टर्ड अकाउंटेंट के पास ले जाइए, और अगर आप चाहते हैं कि हम आपके साथ कॉस्ट-शीट को पंक्ति-दर-पंक्ति देखें, तो बातचीत शुरू कीजिए।