
जिस क्रम में आप असल में चुकाते हैं, उसी क्रम में बचत
प्लॉट का भुगतान चार चरणों में, चार अलग तारीख़ों पर होता है, और उनमें से केवल एक क़ीमत है। स्टिकर के आँकड़े के लिए नहीं, उस क्रम के लिए बचत कीजिए।
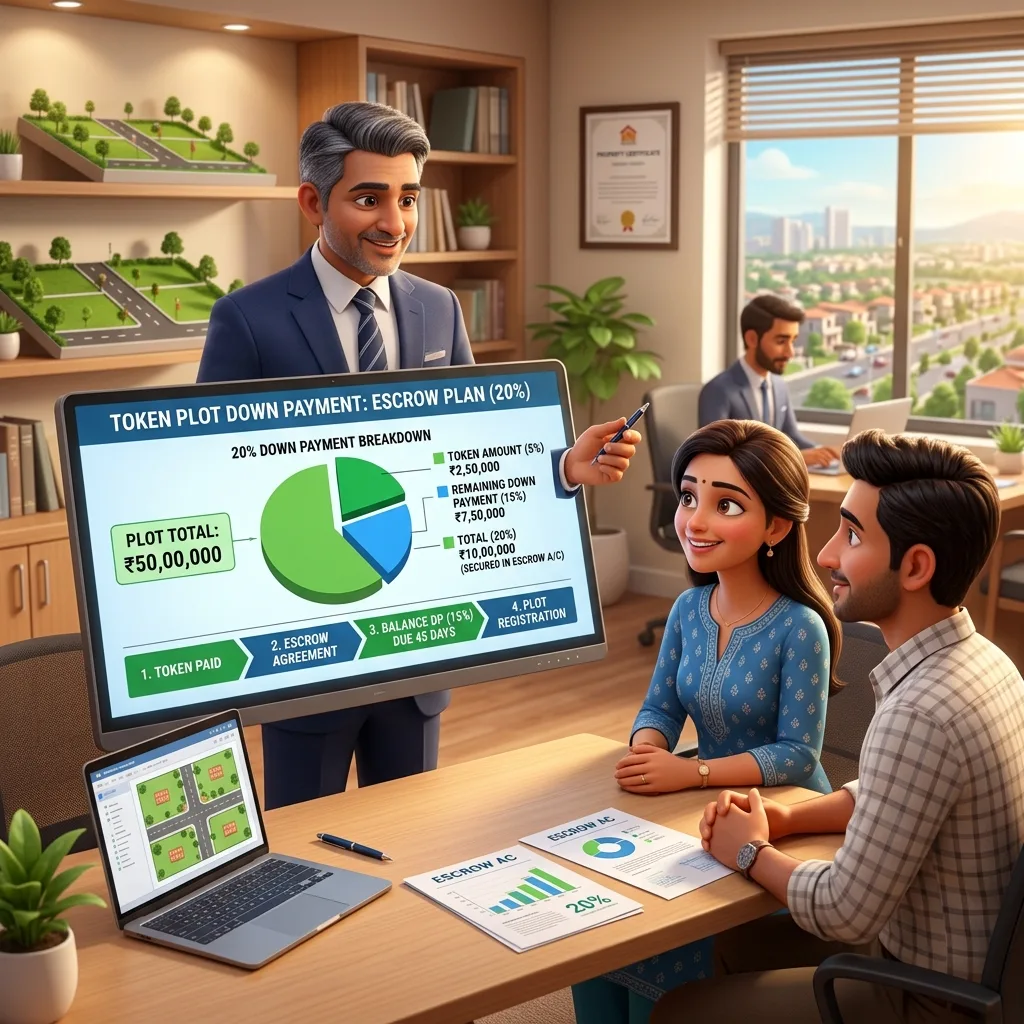
प्लॉट खरीदार के हाथों से पैसा चार चरणों में निकलता है, और वे न तो एक जैसे आकार के होते हैं, न एक ही दिन देय होते हैं। शर्तें तय होने तक प्लॉट रोके रखने के लिए पहले एक बुकिंग या टोकन राशि जाती है। उसके बाद एग्रीमेंट ऑफ़ सेल पर एक बड़ी किस्त आती है — वह लिखित अनुबंध जो क़ीमत, भूखंड और समय-सारणी दर्ज करता है। स्टाम्प ड्यूटी और रजिस्ट्रेशन शुल्क तीसरे नंबर पर, सब-रजिस्ट्रार के काउंटर पर, डीड रजिस्टर होने के बाद नहीं बल्कि पहले चुकाए जाते हैं। प्रतिफल की शेष राशि रजिस्ट्रेशन के दिन या उसके आसपास पहुँचती है।
उस क्रम के लिए बचत कीजिए, क़ीमत के लिए नहीं। क़ीमत एक ज़िम्मेदारी है। ख़रीद चार ज़िम्मेदारियाँ हैं, हर एक की अपनी तारीख़ और देरी के लिए अपनी सहनशीलता है। जो खरीदार एक ही बड़ी राशि जमा करते हैं और कभी नहीं पूछते कि हर हिस्सा कब देय है, वही रजिस्ट्रेशन से पहले वाले हफ़्ते में हाथ-पैर मारते हैं।
पहला रुपया बचाने से पहले पूरा बिल निकाल लीजिए
आपकी योजना को जो आँकड़ा देना है वह है अधिग्रहण लागत। प्रतिफल तो बस उसका सबसे बड़ा हिस्सा है। मासिक लक्ष्य तय करने से पहले, लिखित में इसमें निम्नलिखित जोड़िए।
- 01स्टाम्प ड्यूटी और रजिस्ट्रेशन शुल्क, जिस दिन आप रजिस्टर करें उस दिन तेलंगाना में लागू दरों पर। किसी दोस्त की दो साल पुरानी ख़रीद का आँकड़ा मत ढोइए। IGRS तेलंगाना देखिए, या उस सब-रजिस्ट्रार के दफ़्तर से पूछिए जो आपके प्लॉट वाले गाँव को सेवा देता है।
- 02क़ानूनी फ़ीस — आपके अपने अधिवक्ता की टाइटल-खोज, एनकम्ब्रेंस-खोज, प्रमाणित प्रतियाँ। आपका अधिवक्ता, विक्रेता का नहीं।
- 03परियोजना शुल्क — किसी गेटेड लेआउट में, विकास या कॉर्पस अंशदान, रखरखाव जमा, क्लब सदस्यता। अनुसूची लिखित में माँगिए। मेज़ के आर-पार बोला गया आँकड़ा कोई आँकड़ा नहीं है।
- 04एक बफ़र जिसे आप कभी ख़र्च न करने का इरादा रखते हैं।
इस कवायद को किसी असली चीज़ से जोड़िए। शंकरपल्ली के जुल्कल में स्थित HMDA-स्वीकृत कॉलोनी Sanctuary में प्लॉट 200 से 750 वर्ग गज़ के आकारों में ₹45 लाख से शुरू होते हैं। वह आँकड़ा आपके बिल की पहली पंक्ति है। वह बिल नहीं है।
वह हिस्सा जो कोई आपको उधार नहीं देगा
ऋणदाता ख़ाली ज़मीन को बने हुए घर से अलग मानते हैं। वे प्लॉट की लागत का छोटा हिस्सा फंड करते हैं, आमतौर पर छोटी अवधि पर, और जोखिम की क़ीमत भी अलग लगाते हैं। उधार के इर्द-गिर्द कोई योजना बनाने से पहले अपने ऋणदाता से दो चीज़ें पूछिए: उस ख़ास स्थान पर किसी प्लॉट पर वे असल में कितना मूल्य फंड करेंगे, और दर क्या है। दोनों ऋणदाता, उधारकर्ता और भूखंड के हिसाब से अलग होते हैं। जो कोई सार्वभौमिक आँकड़ा बताए, वह आपकी ओर से अनुमान लगा रहा है।
ऋणदाता जो नहीं फंड करता, वह उस दिन नक़द में आपका है। लेन-देन की लागतें भी वैसी ही हैं। स्टाम्प ड्यूटी, रजिस्ट्रेशन शुल्क और आपके अधिवक्ता की फ़ीस काउंटर पर आपके अपने खाते से निकलते हैं — कोई ऋणदाता आपके लिए इन्हें नहीं चुकाता, और एक सैंक्शन लेटर पैसा नहीं है। यही संरचनात्मक वजह है कि प्लॉट की ख़रीद फ़्लैट की ख़रीद से कहीं ज़्यादा बचत पर टिकी होती है। हमारी प्लॉट लोन और होम लोन की तुलना इसका तंत्र बताती है।
एक दूसरी बात है जिसे जल्दी स्वीकार कर लेना बेहतर है। ख़ाली ज़मीन पर लिए गए ऋण को वह कर-राहत बिल्कुल नहीं मिलती जो स्वयं-अधिवासित घर को मिलती है, और निर्माण की अवधि के दौरान ब्याज़ के व्यवहार का सवाल किसी वेबसाइट का नहीं, आपके रिटर्न देखने वाले किसी चार्टर्ड अकाउंटेंट का है। कितना उधार लेना है, यह तय करने से पहले किसी से पूछिए। जवाब गणित बदल देता है।
चार खाते, क्योंकि एक खाता झूठ बोलता है
एक अकेला बैलेंस आपको बहलाता है। लक्ष्य को चार हिस्सों में बाँटिए और हर एक को अलग-अलग देखिए।
मूल कोष वह इक्विटी है जो ख़ुद प्लॉट में जा रही है। यह सबसे बड़ी और सबसे धीमी बाल्टी है, और यही वह है जिसका मतलब ज़्यादातर खरीदार तब निकालते हैं जब वे कहते हैं कि वे बचत कर रहे हैं।
लेन-देन की बाल्टी में ड्यूटी, रजिस्ट्रेशन, क़ानूनी फ़ीस और परियोजना शुल्क होते हैं। सही दफ़्तर से पूछें तो इसमें हर आँकड़ा पहले से जाना जा सकता है। यह अलग बाल्टी के रूप में इसलिए मौजूद है क्योंकि यही वह है जो चुपचाप ख़र्च हो जाती है।
बफ़र एक जान-बूझकर रखा गया अतिरिक्त है। अगर वह रजिस्ट्रेशन के बाद बचता है, तो वह आपकी चारदीवारी या आपके पहले साल का रखरखाव बन जाता है।
चौथी है आपके परिवार का आपातकालीन कोष, जिसे यहाँ केवल इसलिए सूचीबद्ध किया गया है ताकि उसे बाड़ के भीतर रखा जाए। वह इस ख़रीद का हिस्सा नहीं है। जो योजना केवल उसे ख़र्च करके बंद होती है, वह बंद हुई ही नहीं।
इस बँटवारे का मक़सद सफ़ाई नहीं है। जो खरीदार "अस्सी फ़ीसदी वहाँ पहुँच गया" कहता है, वह आमतौर पर ऐसा खरीदार होता है जिसका मूल कोष स्वस्थ है और जिसकी लेन-देन बाल्टी सिरे से मौजूद ही नहीं। चार बैलेंस यह आठवें महीने में दिखा देते हैं, तेईसवें महीने में नहीं।
पहली तिमाही नलसाज़ी है, वीरता नहीं
नक़दी-प्रवाह के तीन सामान्य महीनों की जाँच कीजिए और तय कीजिए कि आवश्यक चीज़ों से उधार लिए बिना आप कितना मोड़ सकते हैं। एक अलग खाता खोलिए। वेतन के दिन एक स्थायी ट्रांसफ़र स्वचालित कीजिए, क्योंकि जिस ट्रांसफ़र के लिए हर महीने फ़ैसला चाहिए वह आख़िरकार किसी बहस में हार जाता है। अगर आप दोनों बचत कर रहे हैं, तो दोनों ओर से स्वचालित कीजिए और बँटवारा लिखित में तय कीजिए।
साथ ही अपने इरादे को एक पन्ने पर तय कीजिए: कौन-सा कॉरिडोर, कौन-सी आकार-सीमा, मोटे तौर पर कब। यह वही ख़रीद-आधार है जिसकी सलाह हम किसी भी मोल-भाव से पहले देते हैं, और उसी वजह से — यह दो साल की बचत को एक ही फ़ैसले पर केंद्रित रखता है। प्लॉट ख़रीद के मोल-भाव पर हमारी गाइड बताती है कि एक लिखित आधार मेज़ के आर-पार आपकी स्थिति के साथ क्या करता है।
लंबा बीच का हिस्सा उबाऊ ही होना चाहिए
जिस पैसे से एक तारीख़ जुड़ी हो, वह निवेश का पैसा नहीं है। कुछ साल के भीतर की ख़रीद के लिए, पूँजी-सुरक्षा और अनुमानित तरलता उपज से ज़्यादा मायने रखती है, जो ज़्यादातर बचतकर्ताओं को इक्विटी के बजाय डिपॉज़िट और रूढ़िवादी डेट की ओर ले जाती है। इक्विटी के अल्पकालिक उतार-चढ़ाव आपकी रजिस्ट्रेशन तारीख़ के प्रति उदासीन होते हैं। किसी लाइसेंस-प्राप्त सलाहकार के साथ विशिष्ट उत्पाद चुनिए; सिद्धांत ही साथ चलता है।
अप्रत्याशित लाभ को मूड से नहीं, नियम से संभालिए। किसी भी बोनस, प्रोत्साहन या परिसंपत्ति-बिक्री का जो हिस्सा बाल्टियों में जाएगा, वह पैसा आने से पहले ही तय कीजिए। जो बचतकर्ता पहले से बँटवारा तय कर लेते हैं, वे अप्रत्याशित लाभ को पकड़ लेते हैं। जो उस पल में तय करते हैं, वे ज़्यादातर नहीं पकड़ पाते।
एक साल दूर रहते बचत रोकिए और निशाना साधना शुरू कीजिए
जब तक कोई हड़बड़ी न हो, कॉरिडोर छाँटिए, लेआउट पर चलिए और विज़िट पर जाइए। यह बाज़ार की सबसे सस्ती शिक्षा है, और हमारी साइट विज़िट चेकलिस्ट इसीलिए है ताकि विज़िट सुहानी सैर बनकर न रह जाएँ जो आपको कुछ न सिखाएँ।
हर शॉर्टलिस्ट की गई परियोजना से उसकी शुल्कों की पूरी अनुसूची लिखित में माँगिए, और अपने अनुमानों को उन आँकड़ों से बदल दीजिए। अगर कोई लोन शामिल होगा, तो अभी सिद्धांत-रूप में सैंक्शन माँगिए। पूर्व-मंज़ूरी आपको आपका असली बजट बताती है, दस्तावेज़ों की कमी को उस समय सामने लाती है जब उसे ठीक करना सस्ता है, और आपको उस विक्रेता के सामने एक भरोसेमंद खरीदार बनाती है जो पहले भी वादे सुन चुका है। फिर अपने सामने की असली क़ीमतों के मुक़ाबले लक्ष्य को दोबारा तय कीजिए। नौवें महीने में मिली कमी एक अनुसूची-परिवर्तन है। वही कमी पहले महीने में एक संकट है।
बचाया गया पैसा उपलब्ध पैसे जैसा नहीं है
जो पैसा बंद पड़ा है, वह डाउन पेमेंट नहीं है। अपनी संभावित रजिस्ट्रेशन खिड़की से पहले की दो तिमाहियों में, अपनी मैच्योरिटी को इस तरह सीढ़ीनुमा सजाइए कि फंड ज़रूरत से थोड़ा पहले पहुँचे। कुछ भी महत्वपूर्ण खिड़की के बाद मैच्योर नहीं होना चाहिए। कोई बड़ी राशि ऐसे साधन में नहीं बैठनी चाहिए जिसका निकास-दंड आपने आँका न हो। बिखरे हुए बैलेंस को इकट्ठा कीजिए; किसी को भी पाँच जगह पड़े पैसे ने काउंटर पर कभी मदद नहीं की।
यह वह तिमाही भी है जिसमें विशिष्ट प्लॉट पर क़ानूनी काम पूरा करना है — टाइटल-शृंखला और एनकम्ब्रेंस-खोज जिनका वर्णन भूमि-टाइटल जाँचने पर हमारी गाइड में है। अनजाँचे भूखंड वाला फंडेड खरीदार बिना फंड वाले खरीदार से मालिकाना के क़रीब नहीं है, और वह ज़्यादा ख़तरे में है, क्योंकि वह कार्रवाई कर सकता है।
आख़िरी नब्बे दिन बैंक की कट-ऑफ़ समय-सीमाओं पर चलते हैं
टोकन अग्रिम समर्पित खाते से, बैंकिंग चैनलों के ज़रिए, और एक लिखित एग्रीमेंट ऑफ़ सेल के बदले चुकाइए जिसमें क़ीमत, प्लॉट, समय-सारणी और यह दर्ज हो कि अगर कोई पक्ष हटता है तो अग्रिम का क्या होगा। नक़द अग्रिम किसी की रक्षा नहीं करते।
फिर रजिस्ट्रेशन तारीख़ से पीछे की ओर काम कीजिए। विक्रेता और अपने अधिवक्ता से ठीक-ठीक पुष्टि कीजिए कि कौन-से इंस्ट्रूमेंट चाहिए, किसके पक्ष में, और स्टाम्प ड्यूटी किस चैनल से चुकानी है। इन्हें कई दिन पहले तैयार कर लीजिए। बैंकों के कट-ऑफ़ होते हैं, सब-रजिस्ट्रारों के कामकाजी घंटे होते हैं, और डिमांड ड्राफ़्ट भावना से जारी नहीं होते। बफ़र को रजिस्ट्रेशन के बाद तक तरल रखिए; प्रमाणित प्रतियाँ और आनुषंगिक शुल्क ठीक उसी पखवाड़े में आते हैं।
असली आँकड़े कहाँ से आते हैं
चार स्रोत, और उनमें से कोई भी ब्लॉग नहीं है। स्टाम्प ड्यूटी और रजिस्ट्रेशन शुल्क: IGRS तेलंगाना, या संबंधित गाँव के लिए सब-रजिस्ट्रार का दफ़्तर। प्लॉट लोन पर फंडेड हिस्सा, अवधि और दर: वह ऋणदाता जिससे आप असल में उधार लेंगे, लिखित में। इनमें से किसी का भी कर-व्यवहार: ऐसा चार्टर्ड अकाउंटेंट जिसने आपके रिटर्न देखे हों। परियोजना शुल्क: डेवलपर की लिखित, हस्ताक्षरित अनुसूची।
आपकी योजना का हर आँकड़ा इन चारों में से किसी एक तक खोजा जा सकना चाहिए। जिन्हें खोजा नहीं जा सकता, वही काउंटर पर हिलते हैं।
जब बचत करते-करते ही कॉरिडोर हिल जाए
किसी पट्टी को दो साल देखना यानी दामों को किसी एक दिशा में या दूसरी में बदलते देखना। अगर आपके लक्षित कॉरिडोर में दाम कोष बढ़ने से तेज़ी से मज़बूत हों, तो दो बुरी प्रतिक्रियाएँ हैं — उधार ली गई कमी से ख़रीदना, और किसी सस्ती जगह के लिए कॉरिडोर छोड़ देना जिसकी आपने कभी खोज नहीं की। संयत प्रतिक्रियाएँ फीकी और बेहतर हैं: ट्रांसफ़र बढ़ाइए, समय-सीमा बढ़ाइए, उसी सत्यापित लेआउट में छोटा प्लॉट लीजिए, या उसी सड़क पर थोड़ा लंबा आवागमन स्वीकार कीजिए।
अगर दाम टिके रहें या नरम पड़ें, तो उस ठहराव को फ़ैसला मत पढ़िए। असली बुनियादी ढाँचे से जुड़ा कॉरिडोर — कहीं जाती सड़क, एक रेल स्टेशन, एक संस्थान — किसी तिमाही से नहीं, धारण-अवधि से आँका जाता है। योजना का फ़ायदा यह है कि यह बाज़ार की हलचल को उस नाटक के बजाय एक पैरामीटर में बदल देती है जिसमें आप शामिल हों। प्लॉटेड ज़मीन धैर्यवान, हल्के-लीवरेज पूँजी को इनाम देती है, और योजना आपको उसी श्रेणी में रखने के लिए है।
परिवार, नियोक्ता और विदेश से आया पैसा
पारिवारिक योगदान आम हैं और इन्हें दस्तावेज़ीकृत होना चाहिए, या तो पंजीकृत उपहार-विलेख के रूप में या किसी क़रीबी रिश्तेदार से एक साफ़ बैंकिंग रास्ते के रूप में। "यह पैसा कहाँ से आया" यह सवाल असुविधाजनक क्षणों में पूछा जाता है, और जवाब पहले से काग़ज़ पर होना चाहिए।
नियोक्ता के बोनस और वेस्टेड स्टॉक उसी नियम-आधारित बँटवारे से गुज़रते हैं जो आपने शुरुआत में तय किया था। NRI खरीदारों के लिए, कोष आमतौर पर विदेश में जमा होता है और FEMA के तहत NRE या NRO खातों से भेजा जाता है, जिसमें आवासीय प्लॉट अनुमत हैं और कृषि भूमि प्रतिबंधित। एक ही हफ़्ते में बदलने के बजाय कई महीनों में प्रेषण फैलाना एक दिन की दर के जोखिम को घटाता है और वह ट्रेल बनाता है जो आपका बैंक चाहेगा। Next Edge Realty नियमित रूप से FEMA-अनुरूप ख़रीद संभालता है; अनुशासन किसी भी मुद्रा में एक जैसा है।
चार तरीक़े जिनसे योजना टूटती है
डाउन पेमेंट उधार लेना। प्लॉट लोन पर लदा पर्सनल लोन असुरक्षित ब्याज़ को बढ़ाता है और देखने वाले हर ऋणदाता को बताता है कि आप खिंचे हुए हैं।
आपातकालीन कोष पर हमला करना। चौथी बाल्टी के इर्द-गिर्द की बाड़ ही योजना है।
आख़िरी साल में बहादुर बन जाना। फ़िनिश लाइन के पास सट्टेबाज़ी वाली स्थितियों में डाला गया कोष खरीदारों को उनकी रजिस्ट्रेशन तारीख़ की क़ीमत चुका चुका है।
नक़द में लेन-देन करना। एग्रीमेंट ऑफ़ सेल से लेकर डीड तक, आपकी हर सुरक्षा खोजे जा सकने वाले भुगतान पर चलती है।
फंडेड खरीदार एक अलग प्लॉट ख़रीदता है
निश्चितता वह अकेली चीज़ है जिसे विक्रेता बना नहीं सकता। चरणबद्ध तरलता, ताज़ा सैंक्शन और पहले से प्रावधानित ड्यूटी वाला खरीदार एक छोटी रजिस्ट्रेशन समय-सीमा के प्रति प्रतिबद्ध हो सकता है और उसे निभा सकता है, और विक्रेता उत्साह के मुक़ाबले इसी के आगे ज़्यादा झुकते हैं। बचत योजना सिर्फ़ यह तय नहीं करती कि आप ख़रीदते हैं या नहीं। यह तय करती है कि आप किस चीज़ के लिए डटे रह सकते हैं।
यह वित्तीय सलाह नहीं है। दरें, ड्यूटी और कर-व्यवहार बदलते हैं, और आपके फ़ैसले आपके अपने सलाहकारों के साथ रहते हैं; टाइटल और मंज़ूरियों की जाँच खरीदार की ज़िम्मेदारी बनी रहती है, और संपत्ति के मूल्य बाज़ार की स्थितियों के अधीन हैं। तो इसे क्रम में कीजिए। शुल्कों की लिखित अनुसूची लीजिए, IGRS तेलंगाना से ड्यूटी का आँकड़ा लीजिए, अपने ऋणदाता से फंडेड हिस्सा लीजिए, और तभी मासिक ट्रांसफ़र तय कीजिए। जब गणित पूरा हो जाए और खाता भरने लगे, तो साइट विज़िट बुक कीजिए और उस ज़मीन पर चलिए जिसके लिए आप बचत कर रहे हैं।